|
Los argentinos consumen 6 kilos menos de carne vacuna por la crisis de ajuste de Milei
|
Lunes, 16 de noviembre de 2026
|
|
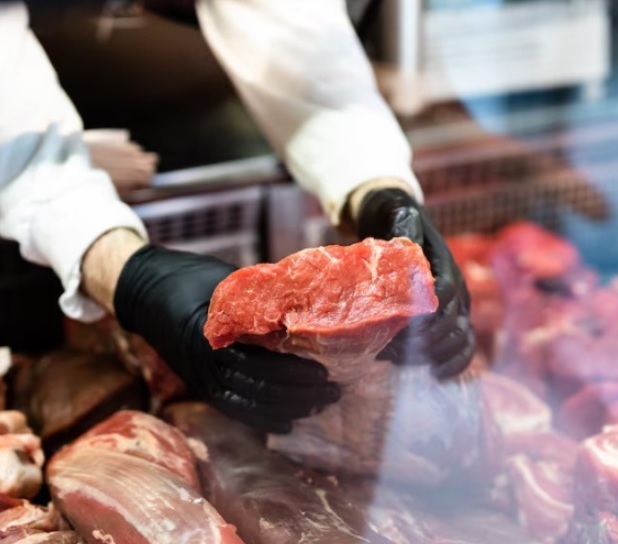 El consumo anual por habitante bajó a 44,5 kilos en octubre, un retroceso del 11,2% interanual que marca un mínimo en décadas.
El consumo de carne vacuna en Argentina registró una nueva caída y alcanzó uno de sus niveles más bajos de las últimas décadas. En octubre de 2026, cada habitante consumió en promedio 44,5 kilos anuales, unos 5,6 kilos menos que hace un año, de acuerdo con el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA).
La retracción representa una disminución interanual del 11,2% y refleja las dificultades que atraviesa el mercado interno, en un escenario marcado por una menor producción ganadera y un crecimiento de las exportaciones.
Entre enero y octubre, el consumo aparente de carne vacuna llegó a 1,698 millones de toneladas res con hueso. Esto representa una reducción de 221.100 toneladas respecto del mismo período de 2025.
Menos producción y más exportaciones: las causas de la caída
Uno de los principales factores detrás de la menor disponibilidad de carne en el mercado interno es el retroceso de la producción nacional.
Durante los primeros diez meses del año, la elaboración de carne vacuna disminuyó un 6,5% interanual. En paralelo, las exportaciones aumentaron un 6,9%, impulsadas por una mayor demanda internacional.
Entre los factores que explican este crecimiento aparece la ampliación del cupo preferencial que Estados Unidos otorgó a la Argentina a fines de 2025, lo que permitió incrementar las oportunidades de colocación de carne en ese mercado.
Como consecuencia de esta dinámica, el mercado interno recibió una proporción menor de la producción total. Entre enero y octubre absorbió el 68,9% de la carne disponible, frente al 72,8% registrado durante el mismo período del año pasado.
En términos concretos, el abastecimiento destinado al consumo doméstico se redujo un 11,5%.
La faena de ganado registró su peor octubre en diez años
La menor disponibilidad de animales también impactó directamente sobre la actividad de los frigoríficos.
Durante octubre se procesaron 1.064.000 cabezas de ganado en 346 establecimientos habilitados. Se trató del registro más bajo para ese mes desde 2016 y representó una caída del 11,6% frente a octubre de 2025.
El escenario está relacionado con las dificultades climáticas de los últimos años, que afectaron las existencias ganaderas y redujeron la cantidad de animales disponibles para su procesamiento.
A esto se suma un cambio en el ciclo productivo: los productores comenzaron a retener más hembras para recomponer sus rodeos, una decisión que limita la oferta de animales destinados a faena en el corto plazo.
Las estadísticas muestran que las vaquillonas procesadas disminuyeron un 26,1% interanual, mientras que la faena de vacas retrocedió un 4,5%.
En los primeros diez meses de 2026 se procesaron 10,24 millones de cabezas, aproximadamente 1,16 millones menos que durante el mismo período del año anterior.
Los precios de la carne aumentaron menos que la inflación
A pesar de la reducción de la oferta, los precios de los cortes vacunos tuvieron una variación mínima durante octubre.
De acuerdo con el relevamiento del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA) en el Área Metropolitana de Buenos Aires (AMBA), los valores registraron un incremento promedio del 0,1% respecto de septiembre.
La diferencia fue significativa frente a la inflación general, que alcanzó el 2,2% durante ese mes, según el Instituto Nacional de Estadística y Censos (INDEC).
En lo que va de 2026, los cortes vacunos acumularon una suba del 15,7%, mientras que la inflación general superó el 26% hasta octubre.
Sin embargo, la comparación interanual muestra un panorama diferente: la carne vacuna acumuló un aumento promedio del 44,5% frente a octubre de 2025.
Qué cortes aumentaron y cuáles bajaron en octubre
El comportamiento de los precios no fue uniforme. Entre los cortes que registraron mayores incrementos mensuales se encontraron:
Lomo: subió un 2,4%.
Carnaza común: aumentó un 1,5%.
Bola de lomo: registró una suba del 0,9%.
En cambio, otros productos mostraron retrocesos:
Peceto: bajó un 2,3%.
Roast beef: disminuyó un 1%.
Matambre cayó un 1%.
Asado: registró una baja del 0,7%.
Pollo y cerdo ganan terreno frente a la carne vacuna
La evolución de los precios también modificó la relación entre las distintas proteínas que consumen los hogares argentinos.
Durante octubre, el pollo fresco aumentó un 0,2%, mientras que el pechito de cerdo no presentó variaciones respecto del mes anterior.
En los primeros diez meses del año, el pollo acumuló un incremento del 22% y el cerdo del 14%. En la comparación interanual, las subas fueron del 30,4% y del 27%, respectivamente, por debajo del aumento registrado por la carne vacuna.
Esta diferencia de precios constituye un factor que puede favorecer la sustitución de productos en las compras familiares, especialmente cuando el presupuesto destinado a alimentos es limitado.
La demanda de diciembre podría presionar sobre los precios
Otro elemento que observa la industria es el comportamiento del mercado durante el último tramo del año. Históricamente, las celebraciones de diciembre generan un aumento estacional de la demanda de carne vacuna, especialmente por las fiestas de Navidad y Año Nuevo.
En octubre, el kilo vivo de hacienda en el mercado de Cañuelas promedió los $3.763, con una disminución nominal del 1,3% respecto de septiembre.
En términos reales, el valor se ubicó un 1,9% por debajo del registrado un año antes. Además, los precios reales de la hacienda acumularon ocho meses consecutivos de retroceso y quedaron casi un 20% por debajo del máximo alcanzado en febrero de 2026.
Con el consumo interno en retroceso, una menor cantidad de animales disponibles para faena y exportaciones en crecimiento, el mercado ganadero enfrenta un escenario complejo. La evolución de la oferta y la demanda durante noviembre y diciembre será determinante para establecer si la carne vacuna vuelve a encarecerse en los mostradores y cómo continuará el consumo de las familias argentinas.
|
|
|
|
|